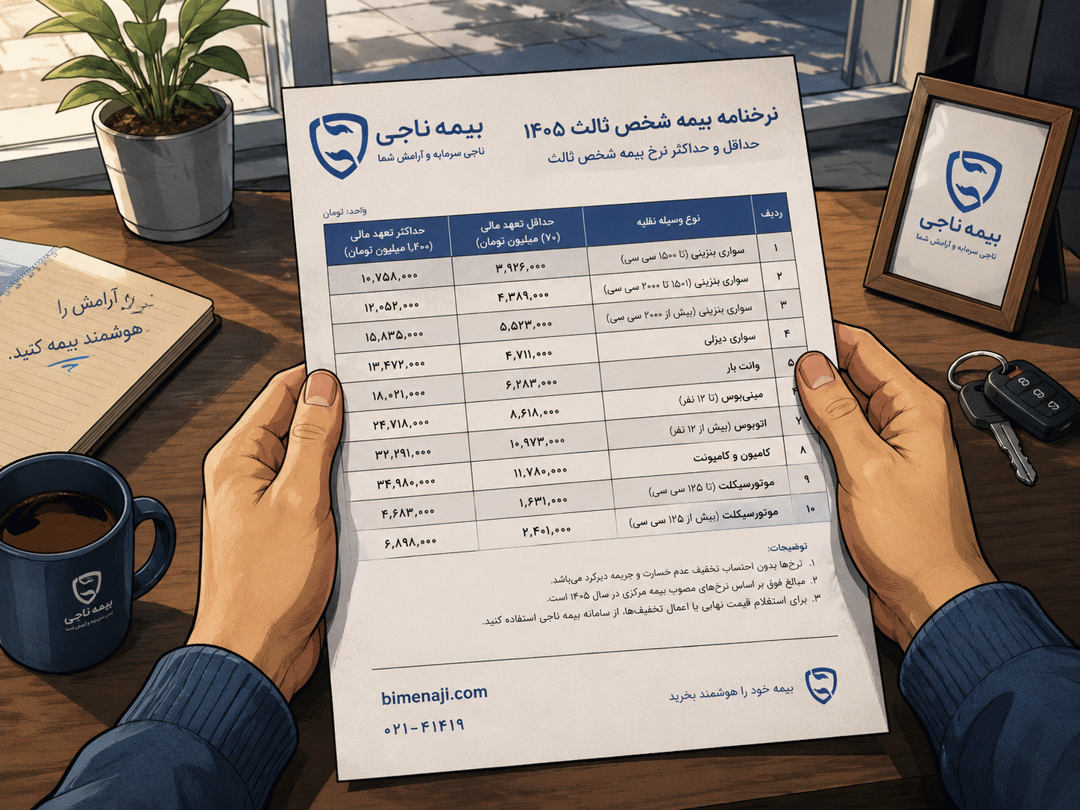
نرخنامه بیمه شخص ثالث 1405 شامل نرخهای پایه بیمه خودرو است که هر سال توسط بیمه مرکزی اعلام میشود. با این حال، مبلغ نهایی بیمه شخص ثالث تنها به نرخ پایه بستگی ندارد و عواملی مانند نوع و کاربری خودرو، تخفیف عدم خسارت، جریمه دیرکرد، سوابق خسارت و میزان پوشش مالی نیز بر قیمت بیمهنامه تأثیر میگذارند.در این مقاله، جدول نرخ بیمه شخص ثالث در سال 1405 را برای انواع خودروهای سواری، وانت و موتورسیکلت بررسی کردهایم. همچنین میتوانید با میزان تأثیر تخفیفها، جرایم، فرسودگی خودرو و انتخاب سقف تعهدات مالی بر حق بیمه نهایی آشنا شوید. با مطالعه این نرخنامه، پیش از تمدید بیمه شخص ثالث، دید دقیقتری از هزینه بیمهنامه خود خواهید داشت و میتوانید با آگاهی بیشتری پوشش مالی مناسب را انتخاب کنید.
1. نرخ پایه بیمه شخص ثالث انواع خودروها در سال 1405در جدول زیر، نرخ پایه بیمه شخص ثالث انواع وسایل نقلیه شامل خودروهای سواری، موتورسیکلتها و خودروهای بارکش در سال 1405 را مشاهده میکنید. این مبالغ بر اساس تعرفه مصوب بیمه مرکزی تعیین شدهاند و هنوز تخفیف عدم خسارت، جریمه دیرکرد یا افزایش پوشش مالی در آنها محاسبه نشده است.اگر برای بیمهنامه خود تخفیف عدم خسارت دارید، میتوانید مبلغ آن را از حق بیمه مشمول تخفیف کسر کنید. برای مثال، اگر نرخ پایه بیمه خودروی شما 10 میلیون تومان باشد و مشمول 10 درصد تخفیف عدم خسارت شوید، مبلغ این تخفیف یک میلیون تومان خواهد بود و حق بیمه پس از اعمال آن به 9 میلیون تومان میرسد.توجه داشته باشید: مبالغ جدول، نرخ پایه سالانه هستند و لزوماً با مبلغ نهایی پرداختی شما یکسان نیستند. هزینه نهایی بیمهنامه با توجه به تخفیفها، جریمه دیرکرد، میزان تعهدات مالی و سایر عوامل قانونی محاسبه میشود.
همانطور که در جدول بالا مشاهده میکنید، حق بیمه پایه خودروهای سواری در سال 1405، بسته به تعداد سیلندر و گروهبندی خودرو، متفاوت است. این مبلغ از حدود 7.5 میلیون تومان آغاز میشود و برای خودروهای با تعداد سیلندر بیشتر افزایش مییابد. توجه داشته باشید که مبالغ درجشده در جدول، حق بیمه پایه سالانه هستند و پیش از اعمال تخفیف عدم خسارت، اضافهنرخ کاربری، جریمه دیرکرد و سایر تعدیلات مربوط به بیمهنامه محاسبه شدهاند. بنابراین مبلغ نهایی پرداختی ممکن است با ارقام جدول متفاوت باشد.
2. نمودار تخفیف های عدم خسارت بیمه شخص ثالثاگر در طول مدت اعتبار بیمهنامه شخص ثالث، خسارتی از محل بیمهنامه پرداخت نشود، بیمهگذار در زمان تمدید بیمهنامه مشمول 5 درصد تخفیف عدم خسارت خواهد شد. این تخفیف به ازای هر سال تمدید بدون دریافت خسارت افزایش مییابد و بهصورت پلکانی محاسبه میشود.تخفیف عدم خسارت بیمه شخص ثالث تا 14 سال ادامه دارد و در نهایت به حداکثر 70 درصد میرسد. برای مثال، اگر فردی به مدت 20 سال از بیمه شخص ثالث خود برای دریافت خسارت استفاده نکند، همچنان حداکثر تخفیف قانونی، یعنی 70 درصد، برای او در نظر گرفته میشود.اگر تمایل دارید اطلاعات بیشتری درباره نحوه محاسبه و انتقال این تخفیفها کسب کنید، مقاله تخفیفات بیمه شخص ثالث را مطالعه کنید.
3. جدول اضافه نرخ های بیمه شخص ثالثنوع وسیله نقلیه و کاربری آن از جمله عواملی هستند که بر میزان حق بیمه شخص ثالث تأثیر میگذارند. برخی وسایل نقلیه به دلیل نوع استفاده، مانند خودروهای مسافرکش درونشهری و برونشهری، مشمول اضافه نرخ میشوند و حق بیمه خودرو بیشتری نسبت به خودروهای با کاربری عادی پرداخت میکنند. به این افزایش مبلغ، اضافهنرخ بیمه شخص ثالث گفته میشود. در جدول زیر، انواع کاربری وسایل نقلیه و میزان اضافهنرخ مربوط به هرکدام را مشاهده میکنید.
4. نرخ جریمه دیرکرد بیمه شخص ثالثاگر اعتبار بیمه شخص ثالث خودرو به پایان برسد و مالک وسیله نقلیه برای تمدید آن اقدام نکند، به ازای هر روز تأخیر، مبلغی به حق بیمه پایه اضافه میشود که به آن جریمه دیرکرد بیمه شخص ثالث میگویند.میزان این جریمه با توجه به نوع وسیله نقلیه و گروهبندی آن متفاوت است. برای مثال، جریمه دیرکرد خودروهای سواری چهارسیلندر حدود 25 هزار تومان به ازای هر روز است.جریمه دیرکرد بهصورت روزانه محاسبه میشود، اما حداکثر مدت محاسبه آن یک سال است. به این معنا که اگر اعتبار بیمهنامه بیش از یک سال منقضی شده باشد، جریمه دیرکرد بیشتر از مبلغ معادل 365 روز محاسبه نخواهد شد. در جدول زیر، میزان جریمه دیرکرد روزانه انواع وسایل نقلیه را مشاهده میکنید.
5. سقف تعهدات بیمه شخص ثالث 1405بیمه ثالث خودرو شامل سه پوشش است: مالی، جانی و حوادث راننده. سقف تعهدات بیمه شخص ثالث از ابتدای فروردین 1405 به صورت زیر بوده است:حداقل پوشش مالی اشخاص ثالث70 میلیون تومان700 میلیون ریالتعهد جانی اشخاص ثالث2 میلیارد و 800 میلیون تومان28 میلیارد ریال، معادل دیه کامل ماه حرامحداقل تعهد بیمه حوادث راننده2 میلیارد و 100 میلیون تومان21 میلیارد ریال، معادل دیه کامل ماه غیرحرام
5.1. حق بیمه پوشش حوادث راننده در سال 1405برخلاف پوششهای مالی و جانی اشخاص ثالث، بیمه حوادث راننده حق بیمه جداگانه دارد. بر اساس ماده 12 آییننامه اجرایی بیمه حوادث راننده، نرخ آن به ازای هر هزار ریال تعهد بیمهنامه و با توجه به نوع وسیله نقلیه محاسبه میشود. با تعهد 21 میلیارد تومان در سال 1405، محاسبه به این صورت است:
6. جدول کاهش تخفیف عدم خسارت در صورت دریافت خسارتیکی از عوامل مؤثر بر افزایش حق بیمه شخص ثالث، کاهش تخفیف عدم خسارت در اثر دریافت خسارت از شرکت بیمه است. اگر راننده در طول مدت اعتبار بیمهنامه موجب وارد شدن خسارت به شخص ثالث شود و شرکت بیمه خسارت را پرداخت کند، درصد تخفیف عدم خسارت بیمهنامه برای تمدید سال بعد کاهش پیدا میکند.خسارتهای پرداختشده به اشخاص ثالث به دو دسته اصلی تقسیم میشوند:خسارت مالی: خسارتهای واردشده به اموال اشخاص ثالث، مانند آسیب به خودرو یا موتورسیکلت.خسارت بدنی: خسارتهای جانی و صدمات جسمانی واردشده به اشخاص ثالث، از جمله فوت، نقص عضو و هزینههای درمان.میزان کاهش تخفیف عدم خسارت به نوع خسارت و تعداد دفعات استفاده از بیمهنامه بستگی دارد.
6.1. اضافه نرخ در صورت اتمام تخفیف عدم خسارتاگر میزان کاهش تخفیف از تخفیف موجود بیشتر باشد، مازاد آن بهصورت اضافهنرخ به حق بیمه پایه اضافه میشود.برای مثال، اگر رانندهای 20 درصد تخفیف داشته باشد و مشمول 30 واحد کاهش تخفیف بابت یک خسارت جانی شود:تخفیف اولیه: 20 درصدمیزان کاهش: 30 واحدتخفیف باقیمانده: صفراضافهنرخ: 10 درصددر نتیجه، حق بیمه پایه او با 10 درصد اضافهنرخ محاسبه خواهد شد.
6.2. اگر هم خسارت مالی و هم خسارت جانی داشته باشیم چه می شود؟طبق تبصره 3 ماده 6 آییننامه، اگر در یک حادثه هم خسارت مالی و هم خسارت بدنی از محل بیمهنامه پرداخت شود، فقط واحدهای مربوط به خسارت بدنی ملاک محاسبه کاهش تخفیف خواهند بود.برای مثال، اگر در یک تصادف هم خسارت مالی و هم خسارت جانی پرداخت شود، کاهش تخفیف مانند یک خسارت جانی محاسبه میشود، نه مجموع خسارت مالی و جانی.منبع تکمیلی: مقاله کاهش تخفیف بیمه شخص ثالث در اثر تعدد خسارت در بیمه ناجی
7. میزان اضافه نرخ فرسودگی خودروخودروهایی که بیش از 15 سال از سال ساخت آنها گذشته باشد، مشمول اضافه نرخ فرسودگی میشوند. این اضافه نرخ بهازای هر سال مازاد بر 15 سال، معادل 2 درصد حق بیمه پایه است و حداکثر تا 20 درصد افزایش مییابد.
8.جمع بندیدر این مطلب تلاش کردیم نرخنامه بیمه شخص ثالث در سال 1405 و انواع اضافه نرخها و تخفیفهای مؤثر بر قیمت بیمه را در قالب جداول مختلف ارائه کنیم. با استفاده از این جداول میتوانید نرخ پایه بیمه وسیله نقلیه خود را بررسی کرده و با عوامل مؤثر بر تغییر مبلغ نهایی حق بیمه آشنا شوید. توجه داشته باشید که مبالغ درجشده در نرخنامه، حق بیمه پایه هستند و برای محاسبه مبلغ نهایی بیمهنامه باید تخفیفها، اضافه نرخها و مالیات و عوارض قانونی نیز در نظر گرفته شوند. بنابراین، برای اطلاع از مبلغ دقیق بیمه شخص ثالث خودروی خود، میتوانید از طریق بیمه ناجی استعلام قیمت بگیرید.